Faktura z KSeF jest plikiem XML z ustawionymi polami: sprzedawca, NIP, kwoty, stawki. To pozwala programom księgowym odczytać ją bez człowieka. Zostaje jednak pytanie, którego plik nie rozstrzyga: na jakie konto i do którego rejestru to zapisać. Ten etap nazywa się dekretacją i coraz częściej proponuje go AI. Producenci programów księgowych mówią wprost, że KSeF rozwiązał obieg faktur, ale nie rozwiązał ich księgowania.
Poniżej porządkujemy, co w tym układzie jest prawdą, a co marketingiem. Sprawdzamy, co o dowodach księgowych i dekretacji mówi ustawa o rachunkowości, co zmienia KSeF w ustawie o VAT i gdzie algorytm może się pomylić tak, że nikt tego nie zauważy do kontroli. Na końcu proponujemy prosty zestaw reguł, który możesz ustalić z księgowym albo biurem rachunkowym.
1. Co AI faktycznie robi z fakturą z KSeF
Zacznijmy od rozróżnienia, które zwykle ginie w materiałach sprzedażowych. Są trzy różne czynności i każda ma inne ryzyko.
- Odczyt dokumentu (OCR). Program zamienia obraz na tekst i wpisuje wartości w pola. Dotyczy zdjęć i skanów, czyli dokumentów spoza KSeF.
- Import danych. Faktura z KSeF ma już dane w polach, więc nie ma czego odczytywać. Ministerstwo Finansów podkreśla, że faktura ustrukturyzowana ma format XML (Norman Finance, poradnik o OCR i KSeF). Drukowanie takiej faktury i skanowanie jej ponownie to zbędny etap, który tylko dodaje miejsce na pomyłkę.
- Dekretacja. To przypisanie faktury do kont, rejestru VAT i ewentualnych oznaczeń w JPK. Właśnie tu pracuje AI: na podstawie planu kont firmy i historii wcześniejszych zapisów proponuje, jak zaksięgować nowy dokument.
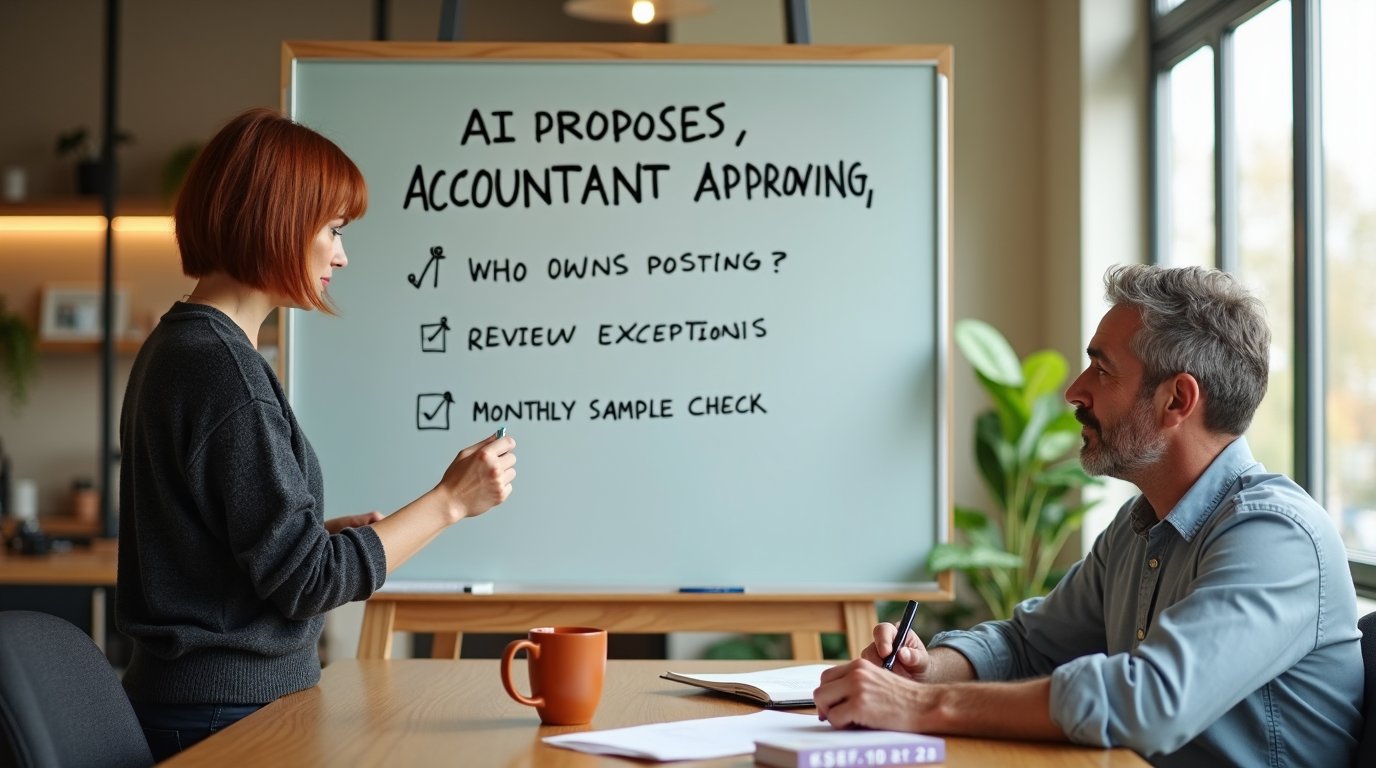
Opisy rozwiązań dostępnych na rynku zgadzają się co do jednego: AI proponuje, a księgowy zatwierdza. Producent jednego z programów opisuje to jako trzy kroki. Faktura trafia na listę, AI przygotowuje propozycję wraz z uzasadnieniem i stopniem pewności, a księgowy ją akceptuje albo odsyła do ponownej dekretacji z komentarzem (Symfonia, blog o dekretacji w erze KSeF). Warto zauważyć, że to opis producenta narzędzia, więc traktuj go jako deklarację, nie jako niezależny pomiar skuteczności.
Ostrzeżenie: stopień pewności pokazywany przez program mówi, jak bardzo model jest pewny swojej propozycji. Nie mówi, że propozycja jest zgodna z przepisami. Pewny siebie algorytm potrafi konsekwentnie powtarzać ten sam błąd.
2. Co mówi ustawa o rachunkowości: dekretacja ma swojego właściciela
Poniższe przepisy dotyczą firm, które prowadzą księgi rachunkowe. Wynika to z art. 2 ustawy o rachunkowości: obejmuje ona spółki handlowe i spółki cywilne, a osoby fizyczne prowadzące działalność tylko wtedy, gdy ich przychody netto ze sprzedaży za poprzedni rok osiągnęły równowartość 2 500 000 euro (tekst jednolity: Dz.U. 2026 poz. 522). Jednoosobowa firma na księdze przychodów i rozchodów podlega innym regułom ewidencji, których tu nie omawiamy. Zasada kontroli nad zapisami jest jednak podobna w każdym modelu księgowości.
Dowód księgowy ma zawierać „sprawdzenie i zakwalifikowanie”
Art. 21 ust. 1 pkt 6 ustawy o rachunkowości wymienia wśród elementów dowodu księgowego adnotację, że dowód sprawdzono i uznano za gotowy do zaksięgowania. Chodzi o wskazanie miesiąca i sposobu ujęcia, czyli dekretację, razem z podpisem osoby odpowiedzialnej za te wskazania. Ust. 1a pkt 2 dopuszcza pominięcie jej na samym dowodzie, gdy wynika to ze sposobu, w jaki system dokumentuje zapisy. Przepis nie znika więc w świecie elektronicznym, tylko przesuwa się do systemu: w programie ma być widać, kto za dekretację odpowiada.
Zapis „tworzony według algorytmu” musi spełniać cztery warunki
Art. 20 ust. 5 dotyczy ksiąg prowadzonych komputerowo. Zapisy wprowadzane automatycznie albo tworzone według algorytmu (programu) uważa się za równoważne z dowodami źródłowymi, o ile spełnione są co najmniej cztery warunki:
- zapis ma trwale czytelną postać zgodną z treścią dowodów księgowych,
- da się ustalić źródło jego pochodzenia i osobę odpowiedzialną za wprowadzenie,
- procedura zapewnia sprawdzenie poprawności przetworzenia danych oraz kompletności i identyczności zapisów,
- dane źródłowe są chronione tak, żeby były niezmienne przez wymagany okres przechowywania.
Przepis nie wspomina o sztucznej inteligencji, bo powstał na długo przed nią. Pytanie, czy konkretne narzędzie AI mieści się w tym opisie, to kwestia interpretacji, którą warto omówić z księgowym lub biegłym rewidentem. Nie ma na to jednej odpowiedzi „z automatu”. Dwa warunki są jednak czytelne bez żadnej interpretacji: musi być ślad, kto za zapis odpowiada, i musi działać procedura sprawdzająca poprawność. Narzędzie, w którym zatwierdzasz propozycje jednym kliknięciem „zaakceptuj wszystko”, słabo spełnia oba.
Księgi mają być rzetelne, bezbłędne i sprawdzalne
Art. 24 ust. 1 wymaga, aby księgi były rzetelne, bezbłędne, sprawdzalne i prowadzone na bieżąco. Ust. 4 tego artykułu doprecyzowuje sprawdzalność: zapisy mają pozwalać na identyfikację dowodów i sposobu ich zapisania na wszystkich etapach przetwarzania danych. Dla AI znaczy to praktycznie jedno: wynik pracy algorytmu musi dać się prześledzić. Jeśli narzędzie nie pokazuje, dlaczego zaproponowało dane konto, a po zatwierdzeniu nie zostaje ślad, kto je zaakceptował, to z punktu widzenia tych przepisów jest czarną skrzynką.
3. Co zmienia KSeF w ustawie o VAT i dlaczego to ma znaczenie dla automatu
Automatyzacja bez znajomości dat kończy się błędami w VAT, więc zatrzymajmy się przy dwóch przepisach ustawy o podatku od towarów i usług (tekst jednolity: Dz.U. 2026 poz. 1263).
Moment otrzymania faktury. Według art. 106na ust. 3 faktura odebrana przez KSeF liczy się jako otrzymana w dniu, w którym system nada jej numer. Nie w dniu, w którym ktoś ją otworzył, ani w dniu, w którym program ją zaimportował. Ust. 4 tego artykułu mówi, że w nielicznych sytuacjach, gdy faktura jest udostępniona nabywcy poza KSeF (art. 106gb ust. 4), liczy się data faktycznego otrzymania. Dla automatu oznacza to, że data otrzymania musi pochodzić z KSeF, a nie z daty importu do programu. Autorzy jednego z branżowych poradników o obiegu dokumentów tłumaczą to prosto: faktura „leżąca niewidocznie” w systemie Ministerstwa jest już prawnie doręczona (Infor.pl, o workflow i KSeF).
Prawo do odliczenia. Art. 86 ust. 1 daje podatnikowi prawo do odliczenia podatku naliczonego tylko w tej części, w której zakup służy sprzedaży opodatkowanej VAT. Sam fakt, że faktura jest w KSeF i została zaimportowana, nie rozstrzyga, czy VAT z niej można odliczyć. To decyzja merytoryczna: do czego służył zakup. Algorytm widzi opis pozycji i historię, ale nie wie, czy dana usługa naprawdę była Ci potrzebna do działalności opodatkowanej.
4. Gdzie AI się myli: pięć miejsc, w których potrzebny jest człowiek
Poniższa lista łączy to, co wynika z przepisów, z typowymi problemami opisywanymi w materiałach branżowych. To nie są zmierzone statystyki błędów. Traktuj ją jak listę miejsc, w których warto zaglądać najczęściej.
1. Poprawna technicznie faktura nie znaczy poprawnej faktury
KSeF sprawdza zgodność pliku ze schematem. Nie sprawdza, czy rachunek bankowy jest zgodny z wykazem podatników VAT (biała lista), czy kwoty pasują do zamówienia ani czy wystawca nie podszywa się pod Twojego dostawcę. Branżowy poradnik wymienia te ryzyka wprost i zaznacza, że kontrolę trzeba zapewnić własnym procesem akceptacji (Infor.pl). AI do dekretacji tego zwykle nie robi: zajmuje się kontem, nie tym, czy faktura jest wiarygodna.
Rozwiązanie: oddziel dwa kroki. Najpierw akceptacja merytoryczna (czy to zamówiliśmy, czy kwota się zgadza, czy rachunek jest na białej liście), dopiero potem dekretacja.
2. Historia jest wzorcem, także złych nawyków
Model uczy się na tym, jak firma księgowała wcześniej. Jeśli przez rok ten sam typ kosztu trafiał na niewłaściwe konto, propozycja będzie je powielać. Producent opisuje to jako zaletę (spójność niezależnie od osoby), ale ta sama spójność utrwala błąd. W dodatku korekty księgowego są dla systemu sygnałem zwrotnym, więc jakość nauki zależy od jakości korekt.
Rozwiązanie: zanim włączysz automat, poproś księgowego o przegląd planu kont i kilku najczęstszych schematów. Poprawna baza wejściowa jest ważniejsza niż wybór narzędzia.
3. Zakupy mieszane i wyjątki
Faktura za sprzęt, który jest używany częściowo prywatnie, zakup z ograniczonym odliczeniem VAT, koszty reprezentacji, usługi z zagranicy: to dokumenty, w których o zapisie decyduje kontekst, a nie opis na fakturze. Algorytm opiera się na podobieństwie do wcześniejszych dokumentów, więc dokument nietypowy dostaje propozycję jak typowy.
Rozwiązanie: ustal listę dostawców i kategorii kosztów, które nigdy nie przechodzą bez ręcznego przeglądu.
4. Duplikaty i ta sama faktura w trzech wersjach
Ta sama faktura potrafi dotrzeć do firmy jako dane z KSeF, jako PDF w poczcie i jako zdjęcie od pracownika. Jeśli program rozpozna je jako trzy zakupy, koszt i VAT zostaną ujęte więcej niż raz. Poradniki o obiegu dokumentów radzą sprawdzać numer faktury i dostawcę, zanim doda się kolejną kopię, oraz osobno rozróżniać trzy pytania: czy dokument został odczytany, czy poprawnie ujęty i czy został opłacony (Norman Finance).
Rozwiązanie: jedna zasada dla całej firmy: faktury z KSeF pobiera się wyłącznie z KSeF, a skany i zdjęcia służą tylko dokumentom spoza systemu.
5. Błąd na fakturze nie jest Twoim błędem do poprawienia
Gdy AI wychwyci niezgodność, kusi, żeby ją „poprawić po swojej stronie”. Art. 22 ust. 2 ustawy o rachunkowości mówi, że błędy w zewnętrznych dowodach obcych można korygować jedynie przez wysłanie kontrahentowi odpowiedniego dokumentu zawierającego sprostowanie ze stosownym uzasadnieniem, o ile inne przepisy nie stanowią inaczej. W KSeF w praktyce oznacza to wystawienie faktury korygującej przez sprzedawcę. Szczegóły tej ścieżki opisaliśmy w tekście o fakturze korygującej i nocie korygującej w KSeF.
Rozwiązanie: wpisz do procedury, że niezgodność wraca do dostawcy, a w księgach zostaje do czasu wyjaśnienia oznaczona jako wyjątek.
5. Jak ustawić kontrolę: pięć reguł do uzgodnienia z księgowym
Poniżej propozycja, którą możesz potraktować jak szkic wewnętrznej procedury. Nie jest to gotowy wzór ani porada księgowa dla konkretnej firmy. Zakres zależy od formy opodatkowania, sposobu prowadzenia ksiąg i oprogramowania.
- Wyznacz właściciela dekretacji. Jedna wskazana osoba (w firmie albo w biurze rachunkowym) odpowiada za zatwierdzanie propozycji. Program powinien zapisywać, kto i kiedy zaakceptował zapis, co odpowiada wymogowi ustalenia osoby odpowiedzialnej z art. 20 ust. 5.
- Wyłącz masowe zatwierdzanie tam, gdzie kwota lub typ kosztu jest nietypowy. Wysoka kwota, nowy dostawca, koszt z ograniczonym odliczeniem VAT i faktura zagraniczna idą do ręcznego przeglądu.
- Mierz odsetek poprawek. Jeśli księgowy poprawia dużą część propozycji, automat nie oszczędza czasu, tylko go przesuwa. Mierz to w swoim systemie przez miesiąc, zanim zaczniesz mu ufać bardziej.
- Zrób próbkę kontrolną. Raz w miesiącu księgowy przegląda losowo wybrane dokumenty, które przeszły bez poprawek. Rozmowa o błędach, które zostały zaakceptowane, jest cenniejsza niż rozmowa o tych, które wykryto.
- Zapisz zasady w jednym dokumencie. Co robi AI, czego nie robi, kto zatwierdza, co trafia na ręczny przegląd. Przy kontroli skarbowej lub badaniu ksiąg taka procedura jest dowodem, że automatyzacja działała w kontrolowanych ramach. Jeśli korzystasz też z AI w innych obszarach, zasady dla pracowników opisaliśmy w tekście o polityce korzystania z AI w firmie.
Wyobraźmy sobie hipotetyczną firmę, która kupuje te same usługi od kilku stałych dostawców i ma uporządkowany plan kont. Tu automat będzie trafiał często, bo dokumenty są powtarzalne. Wyobraźmy sobie drugą, w której co miesiąc pojawiają się nowi dostawcy i nietypowe zakupy. Tam propozycje będą trafiać rzadziej, a ręczny przegląd zostanie duży. To nie jest wynik pomiaru, tylko ilustracja zasady: im bardziej powtarzalny strumień dokumentów, tym więcej da automatyzacja.
Kiedy warto, a kiedy jeszcze nie
AI w dekretacji ma sens, gdy firma otrzymuje dużo podobnych faktur, ma uporządkowany plan kont i księgowego, który realnie przegląda wyniki. Oszczędność czasu wynika wtedy z tego, że nie przepisujesz schematów, które już znasz.
Ma mniejszy sens, gdy faktur jest kilkanaście miesięcznie, bo koszt konfiguracji i nauki systemu przewyższy zysk. Podobnie, gdy księgi są chaotyczne: algorytm odtworzy chaos z historii. Rozsądnym pierwszym krokiem w takiej firmie jest najpierw ujednolicenie obiegu faktur, a dopiero potem automatyzacja ich księgowania.
W Monaltro przy wdrożeniach automatyzacji dokumentów zaczynamy od tego samego pytania: kto zatwierdza wynik i jak to później udowodnić. Narzędzie wybieramy na końcu, bo zasady kontroli są takie same niezależnie od programu.
Podsumowanie
- KSeF dostarcza dane faktury, ale nie rozstrzyga, jak ją zaksięgować ani czy VAT można odliczyć (art. 86 ust. 1 ustawy o VAT).
- Faktura jest uznana za otrzymaną w dniu przydzielenia numeru KSeF (art. 106na ust. 3 ustawy o VAT), więc automat musi korzystać z tej daty.
- Ustawa o rachunkowości wymaga, by dało się ustalić osobę odpowiedzialną za zapis i by procedura sprawdzała poprawność przetworzenia danych (art. 20 ust. 5).
- AI zwykle proponuje konto, ale nie sprawdza wiarygodności faktury, białej listy ani zgodności z zamówieniem. To zostaje po stronie procesu akceptacji.
- Najczęstsze miejsca pomyłek to zakupy mieszane, duplikaty, historia z błędnymi nawykami i próby „poprawiania” cudzej faktury po własnej stronie.
- Kontrola to właściciel dekretacji, ręczny przegląd wyjątków, miesięczna próbka i spisane zasady.
Wskazówka: zanim włączysz automatyczną dekretację, poproś księgowego o jedno ćwiczenie. Niech przez miesiąc zaznacza, ile propozycji AI zaakceptował bez zmian, a ile poprawił. Ten jeden wskaźnik powie Ci więcej o sensie wdrożenia niż każda prezentacja producenta. Jeśli planujesz takie wdrożenie i chcesz ustawić kontrolę od początku, chętnie podpowiemy.